Con el objetivo de conocer las expectativas de quienes participan activamente del mercado, Reporte Inmobiliario realizó una encuesta a sus usuarios para ser presentada en el marco de la quinta edición del DataDay realizado en la UCA de Puerto Madero.
El relevamiento reunió 72 respuestas, principalmente de personas vinculadas a la comercialización inmobiliaria (34,7%), servicios profesionales relacionados con el sector (26,4%), desarrollo y construcción (18,1%) e inversión inmobiliaria (11,1%).
Los resultados muestran un escenario de expectativas moderadas, con predominio de la estabilidad y una marcada influencia del contexto político y económico sobre las decisiones de inversión y compra.
Compraventas: predomina la expectativa de estabilidad
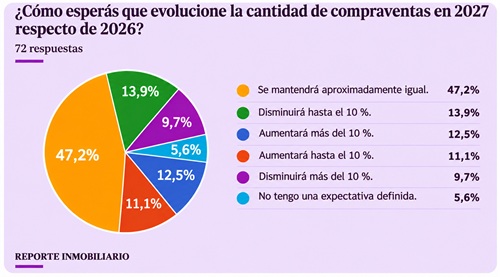
El 47,2% de los encuestados considera que la cantidad de compraventas durante 2027 se mantendrá aproximadamente en los niveles de 2026.
Entre quienes esperan modificaciones, las opiniones se encuentran divididas: un 23,6% anticipa un aumento de las operaciones, mientras que otro 23,6% prevé una disminución.
Dentro del grupo optimista, un 12,5% considera que las operaciones podrían crecer más del 10%, mientras que el 11,1% espera incrementos de hasta el 10%.
Por el contrario, un 13,9% estima que las compraventas podrían retroceder hasta un 10% y un 9,7% considera posible una caída superior a ese porcentaje.
La distribución de respuestas refleja un mercado sin una expectativa predominante de expansión o contracción, aunque con una proporción importante de participantes que apuesta por la continuidad de los niveles actuales de actividad.
Precios: estabilidad con un moderado sesgo alcista
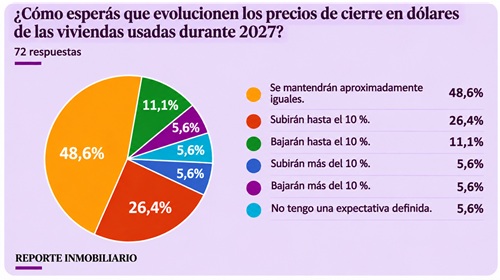
Las expectativas sobre los precios de cierre en dólares de las viviendas usadas presentan una tendencia algo más favorable. El 48,6% de los participantes considera que los valores se mantendrán aproximadamente estables durante 2027. Sin embargo, el 32% espera aumentos: un 26,4% anticipa subas de hasta el 10%, mientras que un 5,6% proyecta incrementos superiores.
En sentido contrario, el 16,7% estima que los precios podrían disminuir, con un 11,1% que prevé bajas de hasta el 10% y un 5,6% que considera posibles retrocesos mayores.
A diferencia de las expectativas sobre el volumen de operaciones, donde las opiniones positivas y negativas se equilibran, en materia de precios existe una mayor proporción de respuestas que anticipa aumentos frente a quienes esperan bajas.
Este resultado sugiere que, aun en un escenario de actividad relativamente estable, una parte importante de los encuestados no prevé ajustes significativos a la baja en los valores de las propiedades.
Las elecciones, principal factor de incertidumbre
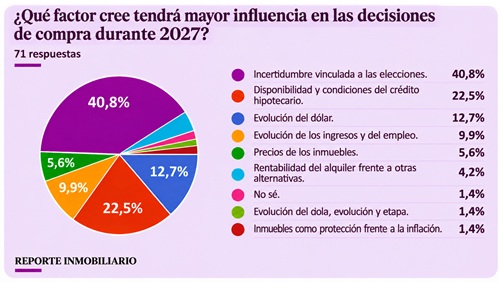
Uno de los resultados más contundentes de la encuesta aparece al consultar qué factor tendrá mayor influencia sobre las decisiones de compra durante 2027. El 40,8% señaló la incertidumbre vinculada con las elecciones, una proporción considerablemente superior a la obtenida por cualquier otra respuesta.
En segundo lugar se ubicó la disponibilidad y las condiciones del crédito hipotecario, con el 22,5%, seguida por la evolución del dólar, con el 12,7%.
La evolución de los ingresos y del empleo concentró el 9,9% de las respuestas, mientras que los precios de los inmuebles fueron mencionados por el 5,6%.
La importancia asignada al proceso electoral refleja que, para una parte significativa de los participantes, las decisiones inmobiliarias durante 2027 estarán condicionadas por las expectativas políticas y económicas.
Resulta particularmente interesante que la incertidumbre electoral haya recibido una proporción de menciones muy superior a la evolución del dólar o a los propios precios de las propiedades.
Crédito hipotecario: expectativas de crecimiento, pero condicionado por las tasas
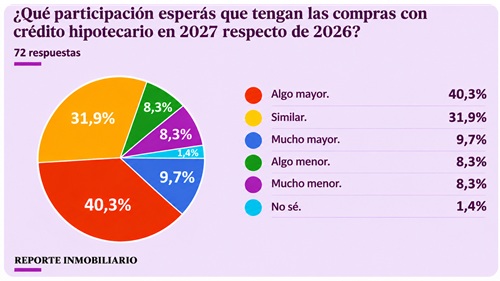
El financiamiento aparece como otro de los grandes protagonistas del mercado inmobiliario proyectado para 2027. Al consultar sobre la participación de las compraventas con crédito hipotecario respecto de 2026, el 40,3% espera que sea algo mayor y el 9,7% considera que podría ser mucho mayor. En conjunto, el 50% de los participantes anticipa una mayor participación del crédito hipotecario en las operaciones inmobiliarias.
Un 31,9% estima que su incidencia será similar a la de 2026, mientras que el 16,6% espera una reducción. Sin embargo, las expectativas de crecimiento del financiamiento están directamente relacionadas con la posibilidad de mejorar sus condiciones.
Cuando se preguntó cuál sería la mejora más importante para concretar más compraventas con crédito hipotecario, el 40,3% señaló la necesidad de tasas de interés más bajas. En segundo lugar, con el 22,2%, apareció la flexibilización de los requisitos de ingresos para acceder a los préstamos.
Los encuestados esperan una mayor presencia del crédito, pero consideran que el costo del financiamiento y las exigencias de acceso siguen siendo los principales obstáculos para ampliar su utilización.
Desarrollos inmobiliarios: la ecuación económica, por encima de todo
Las respuestas vinculadas con la viabilidad de nuevos desarrollos inmobiliarios muestran una concentración especialmente marcada.
Ante una pregunta de respuesta múltiple, el 70,8% de los participantes señaló que una mejor relación entre el costo de construcción y el precio de venta sería una de las condiciones más decisivas para que un nuevo proyecto resulte viable durante 2027. La diferencia respecto de las restantes opciones es significativa.
En segundo lugar se ubicó la posibilidad de contar con un dólar en un nivel sensiblemente más alto, mencionada por el 29,2%.
Luego aparecieron la necesidad de ofrecer anticipos y cuotas accesibles al comprador (26,4%) y la disponibilidad de financiación para la obra (23,6%).
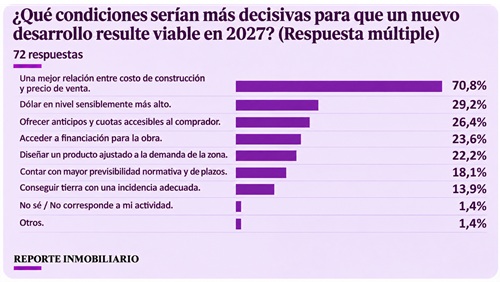
El resultado pone de manifiesto que la principal preocupación de quienes evalúan nuevos emprendimientos no está centrada exclusivamente en la demanda, sino en recuperar una ecuación económica que permita desarrollar y comercializar proyectos con márgenes razonables. La amplia diferencia entre la primera respuesta y las restantes refuerza la importancia que actualmente tiene la relación entre costos de construcción y valores de comercialización.
Comercialización: los canales digitales lideran las expectativas
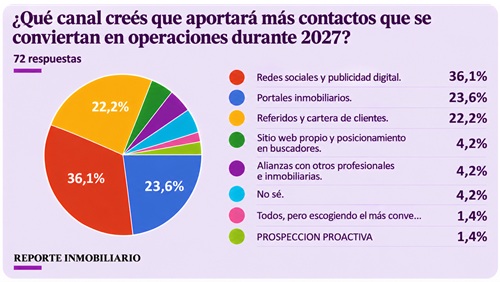
La encuesta también indagó sobre las herramientas y estrategias comerciales que podrían resultar más efectivas durante el próximo año. El 36,1% de los participantes considera que las redes sociales y la publicidad digital serán el canal que aportará más contactos capaces de convertirse en operaciones.
En segundo lugar aparecen los portales inmobiliarios, con el 23,6%, seguidos muy de cerca por los referidos y la cartera de clientes, con el 22,2%.
La combinación de estas respuestas evidencia la importancia de los canales digitales, aunque también confirma el peso que conservan las relaciones comerciales y los contactos construidos previamente.
En cuanto a las herramientas que los participantes priorizarían incorporar o mejorar para competir en 2027, la inteligencia artificial aplicada al trabajo cotidiano encabeza las preferencias, con el 48,6% de las menciones.
Le siguen la publicidad digital y generación de contactos (30,6%), los datos de mercado y herramientas de tasación (25%) y los sistemas de CRM y seguimiento de consultas (18,1%).
La capacitación comercial y en negociación obtuvo el 15,3%, mientras que la producción de contenido y presentación de propiedades alcanzó el 11,1%.
Estos resultados muestran que la transformación tecnológica, particularmente la incorporación de inteligencia artificial, ya forma parte de las prioridades de una proporción importante de los profesionales del sector.
Un mercado que mira 2027 con cautela
La encuesta de Reporte Inmobiliario permite identificar algunas coincidencias entre los distintos aspectos relevados.
Por un lado, las expectativas sobre compraventas y precios se concentran mayoritariamente en escenarios de estabilidad, aunque en materia de valores existe una inclinación algo más favorable hacia las subas (aunque leve).
Por otro lado la incertidumbre electoral se destaca como el principal factor que podría influir sobre las decisiones de compra, por encima de variables tradicionalmente relevantes como el dólar o los valores de las propiedades.
El crédito hipotecario aparece entre los encuestados como una oportunidad para sostener o ampliar la actividad, aunque su evolución dependerá en buena medida de una mejora en las tasas y las condiciones de acceso.
En el segmento de los nuevos desarrollos, la relación entre costos y precios de venta constituye el desafío más señalado, mientras que en el terreno comercial la inteligencia artificial y las herramientas digitales ganan protagonismo.
En síntesis, las respuestas describen un sector que no anticipa cambios bruscos en su actividad, pero que reconoce importantes condicionantes para su evolución. El escenario electoral, el financiamiento y la rentabilidad de los nuevos proyectos aparecen como las tres grandes variables a seguir durante 2027.
Fuente: Encuesta Reporte Inmobiliario realizada inicios de noviembre – Resultados presentados en DataDay5. Noviembre de 2026. Participaron 72 personas vinculadas con distintas actividades del sector inmobiliario. Los resultados expresan expectativas de los participantes y no constituyen una proyección estadísticamente representativa del conjunto del mercado. En las preguntas de respuesta múltiple, los porcentajes pueden sumar más del 100%.